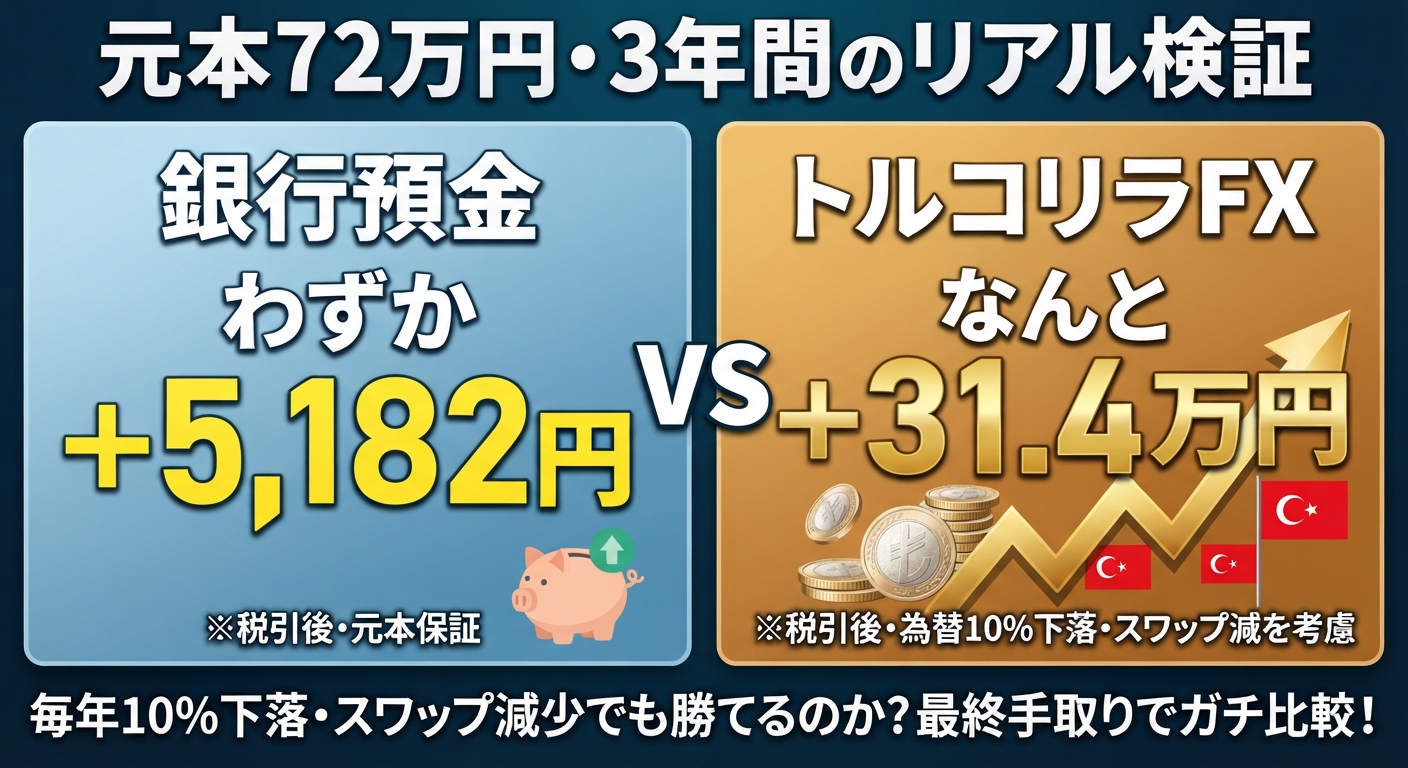
「高金利通貨のトルコリラ円でスワップ運用を始めたいけれど、堅実な積立預金や定期預金と比べてどちらがいいの?」
「そもそも、銀行の定期預金や積立預金とどれくらい差がつくのでしょう?」
トルコリラ円でスワップ運用と、堅実な積立預金や定期預金
そんな疑問を解決するため、総投資元本72万円・運用期間3年間という同一条件で、以下のパターンを徹底シミュレーションしました。
- 毎月2万円の積立投資(36か月)
- 72万円の一括投資
- 銀行の積立預金・定期預金
- スワップ減少・複利再投資・税金(20.315%)控除後の最終手取り
「毎年10%の為替下落」や「スワップポイントの段階的な引き下げ」といった厳しい(保守的な)条件も織り込んで計算しています。資産運用の戦略を立てる際の参考にしてください。
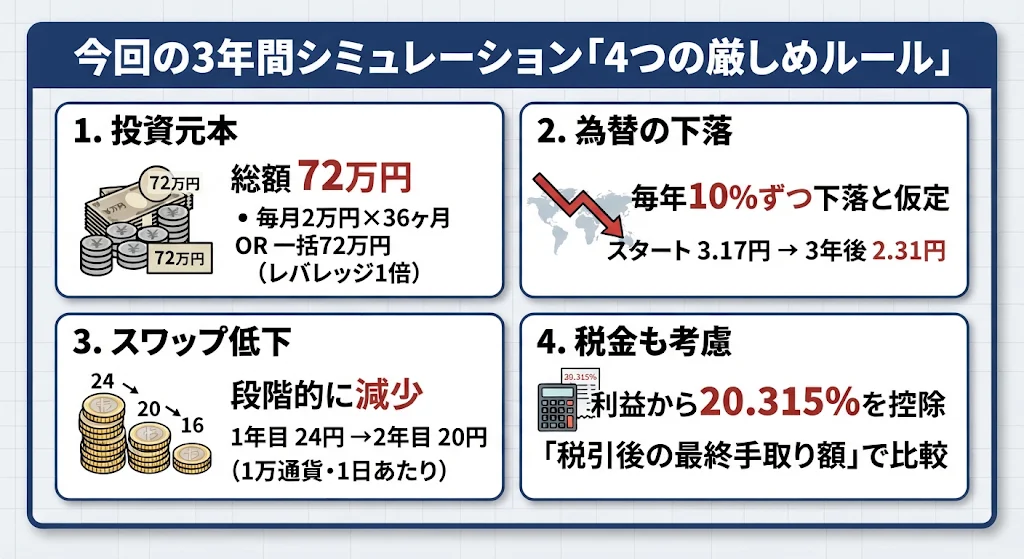
1. シミュレーションの前提条件
公平に比較するため、FX運用については以下の条件で統一しています(レバレッジ1倍・外貨預金感覚の安全運用を想定)。
- スタートレート:1 TRY = 3.17円
- 総投資元本:720,000円(毎月2万円×36ヶ月、または一括72万円)
- 為替下落率:毎年 10% ずつ下落すると仮定
- 1年後:2.85円 → 2年後:2.57円 → 3年後:2.31円
- スワップポイント(1万通貨・1日あたり):
- パターンA(固定):3年間ずっと 24円
- パターンB(段階低下):1年目 24円 → 2年目 20円 → 3年目 16円
2. 【比較①】銀行の「積立預金・定期預金」との違い
まずは比較の基準として、元本保証の銀行預金に72万円を3年間預けた場合の元利金を見てみましょう(※メガバンク・ネット銀行の一般的な金利水準を参考に設定。利息には20.315%の税金がかかります)。
| 比較項目 | 積立預金(月2万円×36ヶ月) | 定期預金(72万円を一括) | ネット銀行 定期預金(参考) |
| 想定金利(年率・税引前) | 0.20% | 0.30% | 0.40% |
| 総投資元本 | 720,000円 | 720,000円 | 720,000円 |
| 3年間の受取利息(税引後) | 約 1,769円 | 約 5,182円 | 約 6,912円 |
| 3年後の元利合計(手取り) | 721,769円 | 725,182円 | 726,912円 |
銀行預金のポイント
- 同じ72万円でも、初日から全額に利息がつく「定期預金」の方が「積立預金」より約3倍多くの利息がつきます。
- ただし、3年間預けても増える金額は数千円程度です。「絶対に減らしたくない生活防衛資金」の置き場所としては最適ですが、資産を大きく増やす力はありません。
3. 【比較②】トルコリラ円「積立 vs 一括」(単利運用)
続いて、トルコリラ円を「毎月2万円ずつ積立(ドル・コスト平均法)」した場合と、「最初に72万円を一括購入」した場合の3年後の結果です。受け取ったスワップは再投資せず、口座に貯めていく「単利運用」で計算しています。
パターンA:スワップポイントが「1日24円」で3年間一定の場合
| 比較項目 | ① 毎月2万円の積立(36ヶ月) | ② 72万円を一括購入 |
| 3年後の保有通貨量 | 約 266,500通貨 | 約 227,100通貨 |
| 平均購入レート | 約 2.70円 | 3.17円 |
| 為替差損(評価損) | ▲104,000円 | ▲195,000円 |
| 累計スワップポイント | +331,000円 | +597,000円 |
| 3年後のトータル損益(税引前) | +227,000円 | +402,000円 |
パターンB:スワップが「24円 → 20円 → 16円」と毎年下がった場合
新興国通貨はインフレの落ち着きとともに金利が引き下げられる傾向があるため、より現実的な「段階低下シナリオ」でも計算しました。
| 比較項目 | ① 毎月2万円の積立(36ヶ月) | ② 72万円を一括購入 |
| 為替差損(評価損) | ▲104,000円 | ▲195,000円 |
| 累計スワップポイント | +252,000円 | +497,000円 |
| 3年後のトータル損益(税引前) | +148,000円 | +302,000円 |
積立と一括の決定的な違い
- 一括投資の強み(収益力):初日から22.7万通貨分のスワップがフルで発生するため、3年間の累計スワップが非常に大きく、為替下落分を十分にカバーできます。
- 積立投資の強み(安全性):価格が下がるほど多くの通貨を買えるため、平均購入レートが2.70円まで下がります。為替差損を一括投資の約半分(▲10.4万円)に抑えられるため、急落時の精神的な負担が圧倒的に軽くなります。
4. 【比較③】スワップ再投資(複利運用)&税引後の最終手取り額
さらに、より現実的な「パターンB(スワップ24円→20円→16円と低下・毎年10%為替下落)」の条件で、貯まったスワップポイントを使ってトルコリラを買い増し続ける「複利運用」を行った場合の結果です。
あわせて、FXの税金(申告分離課税 20.315%)を差し引いた「最終的な手取り額」も算出しました。
| 比較項目 | ① 毎月2万円の積立(複利) | ② 72万円を一括購入(複利) |
| 総投資元本(自己資金) | 720,000円 | 720,000円 |
| 3年後の保有通貨量 | 約 367,000通貨 | 約 413,000通貨 |
| 平均購入レート | 約 2.66円 | 2.88円 |
| 為替差損(評価損) | ▲130,000円 | ▲234,000円 |
| 累計スワップ(再投資込) | +299,000円 | +629,000円 |
| 税引前のトータル利益 | +169,000円 | +395,000円 |
| FXの税金(20.315%) | ▲34,332円 | ▲80,244円 |
| 税引後の純利益(手取り増分) | +134,668円 | +314,756円 |
| 最終的な手取り資産残高 | 854,668円 | 1,034,756円 |
FXの場合、レバレッジを2倍にすると銀行預金との差はもっと大きく広がります。レバレッジ2倍は安全圏といえます。
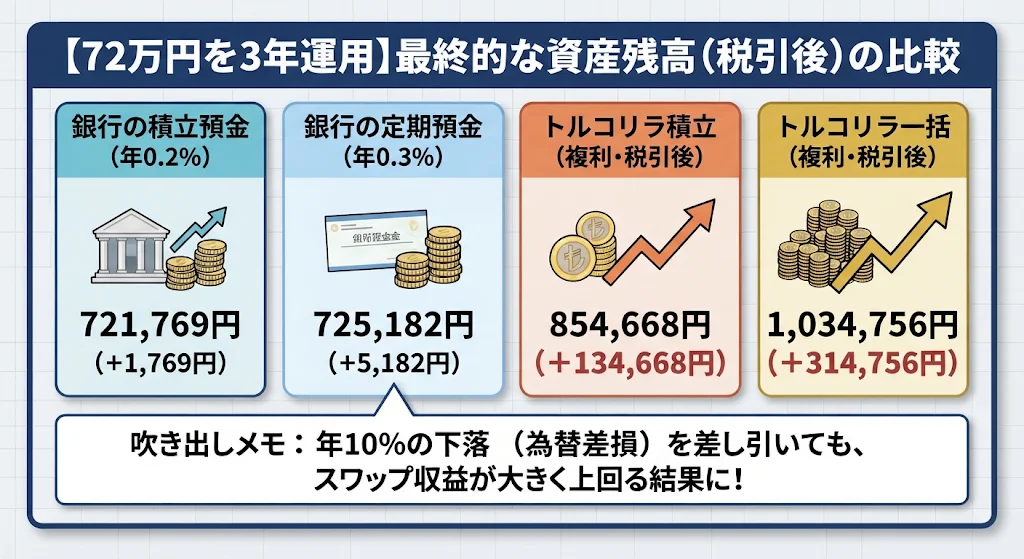
複利運用と税金の重要ポイント
- 下落相場×複利の相乗効果レートが3.17円から2.31円へ下がっていく過程でスワップ再投資を行うと、より安い価格で通貨を買い増せるため、単利運用と比べて利益が大きく伸びます(一括運用なら保有通貨数が約1.8倍の41.3万通貨に増加)。
- 「スワップ利益」と「為替差損」の損益通算を忘れずに 3年目の決算期などに一度ポジションを決済(または損切りして買い直し)することで、「スワップの利益」と「為替の下落損」を相殺できます。これにより、差し引きの純利益(+16.9万円や+39.5万円)だけに課税されるため、無駄な税金の支払いを防げます。
- 年間20万円ルール(確定申告不要制度)給与所得者や公的年金受給者(年金収入400万円以下)で、給与・年金以外の所得が年間20万円以下の場合、原則として所得税の確定申告は不要です(※住民税の申告は別途必要です)。利益確定のタイミングを調整すれば、手取りをさらに増やすことも可能です。
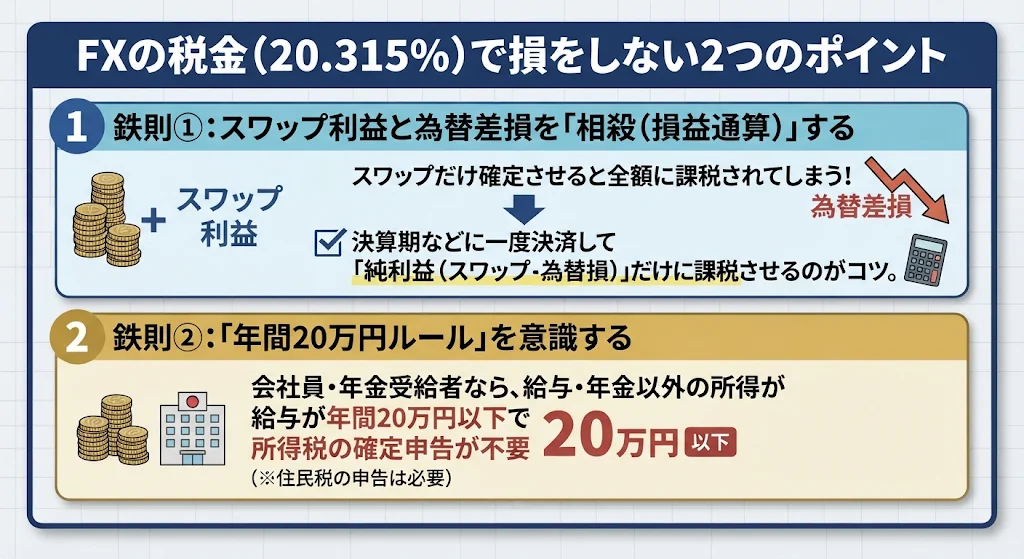
5. まとめ:あなたに合った運用スタイルはどれ?
3年間のシミュレーション結果を総括すると、目的別に以下の使い分けが最適です。
- 銀行預金(3年後:約72.2万〜72.5万円)元本割れリスクはゼロ。数年以内に使う予定があるお金や、生活防衛資金の保管場所として。
- トルコリラ円・毎月2万円積立(税引後:約85.5万円)急落リスクに備えながら、銀行預金よりはるかに高いリターンを狙いたい堅実派におすすめ。
- トルコリラ円・72万円一括+複利(税引後:約103.5万円)余剰資金がすでにまとまってあり、レバレッジ1倍の安全管理を徹底したうえでスワップ収益を最大化したい方におすすめ。
※本記事のシミュレーションは一定の仮定に基づく試算であり、将来の運用成果を保証するものではありません。FX取引を行う際は、急激な為替変動に耐えられるようレバレッジを低く抑え、余裕を持った資金管理を心がけましょう。
最後に追記
3年後の元利金額の違いについてここまでお読みいただきありがとうございます。
この大きな違いは3年後の運用によっても大きく違いが出てきます。FXの場合積立金額とスワップポイントの合計額をそのまま置いておくだけで毎日スワップポイントが付きます。そのスワップポイントだけを現金化することができますので毎月の生活費などに活用できます。
低所得者(私も同様です)にとって将来のため貯金はしておきたいものですから、ぜひこのブログ記事をご参考にしていただきますように😍
以下の関連記事もお読みください🙇